Inflaci můžeme kdykoliv zrušit, centrální banky včetně té české selhaly
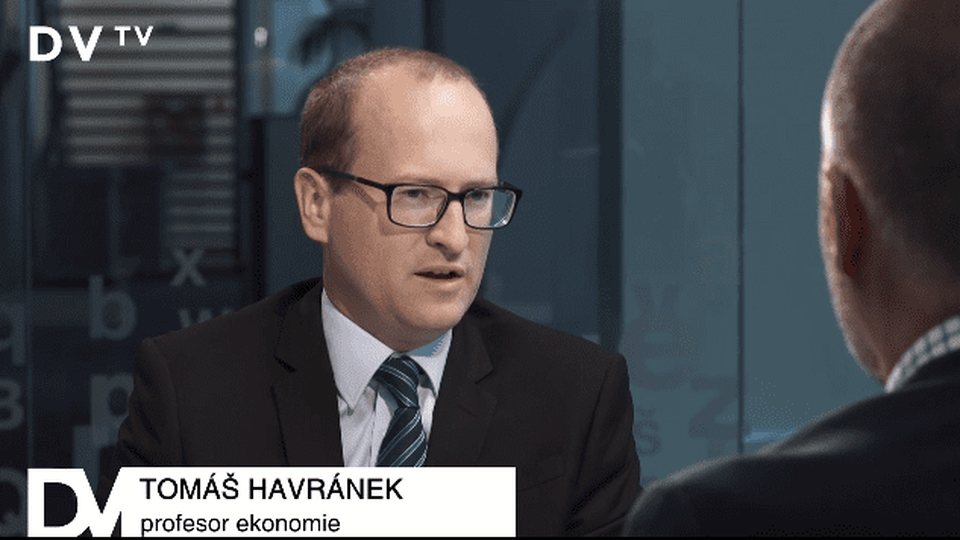
Rozhovor pro DVTV, ptá se Martin Veselovský. Text je strojový přepis nahrávky (Whisper large-v3-turbo) ověřený nezávislým modelem Whisper large-v3; mluvčí jsou určeni podle hlasu. Odpovědi Tomáše Havránka jsou upraveny jako autorizovaný rozhovor, tedy spisovně a bez výplňových slov, opakování a nedokončených začátků vět; řeč moderátora jen lehce. Čísla, zápory ani míra opatrnosti se neměnily. Údaj „těch 9 %“ v odpovědi o dovážené inflaci je ověřen poslechem (zazní „devět procent“, strojový přepis měl 90 %). Tři tečky na začátku nebo konci repliky značí přerušení, nebo úsek, který nešlo ze zvuku spolehlivě zachytit; [nesrozumitelné] značí místo, které nešlo rozluštit.
Martin Veselovský: Hostem DVTV ekonom a bývalý poradce viceguvernéra České národní banky Tomáš Havránek. Dobrý den.
Tomáš Havránek: Dobrý den.
Martin Veselovský: V reakci na jmenování Aleše Michla novým guvernérem České národní banky začala oslabovat koruna.
To se začalo dít včera. První věcí, kterou tedy centrální banka po tom včerejším jmenování musela udělat, byla intervence na devizovém trhu a posílení koruny pod 25 korun za euro. Jak vy sám tenhle vzkaz trhu čtete?
Tomáš Havránek: Ten vzkaz je poměrně jasný, pokud jde o to, co si trh myslí, že bude Aleš Michl dělat. Obecně se domnívám, že ta reakce byla možná maličko předčasná, protože jedna věc je, co Aleš Michl říkal až do jmenování, a další věc, jak se bude chovat, až guvernérem bude a případně bude mít v bankovní radě většinu. Podle mě tedy zdaleka není jisté, že opravdu dojde na holubičí vyznění dalších kroků bankovní rady. Inflace totiž nezmizí sama od sebe.
S inflací bude potřeba bojovat. Aleše Michla znám, několik měsíců jsem mu dělal poradce, občas jsme se shodli, občas ne. Pak jsem z centrální banky odešel. Ale jak ho znám, opravdu si hodně potrpí na to, jak si ho bude pamatovat historie.
Nemyslím si proto, že by nechal českou korunu úplně spálit. A věřím, doufám, že se opravdu znovu překlopí do té své rašínovské roviny.
Martin Veselovský: Dobře, jenom pardon, z té České národní banky jste odešel kvůli neshodám s Alešem Michlem, nebo kvůli jiným?
Tomáš Havránek: Byl jsem jeho poradcem, pak jsme se z Prahy stěhovali do Litomyšle a Aleš Michl potřeboval místo poradce spíš asistenta. Na to už jsem starý. Takhle nějak to bylo, upřímně řečeno.
Martin Veselovský: Jenom pokud tedy popisujete vlastně vývoj koruny nebo tu reakci trochu jako předčasnou, tak ale musím k tomu říct, že Aleš Michl po už svém jmenování guvernérem řekl, že na prvním zasedání bankovní rady v srpnu navrhne ponechání úrokových sazeb bez změny. Takže nevím, jestli vlastně jako neoznamuje dopředu, že bude spíš tou holubičí povahou. Oznamuje, ale… No tak je otázka, jestli ta reakce trhu byla opravdu předčasná.
Tomáš Havránek: Myslím si, že to může být jinak, než jak to teď vypadá. Každopádně bude v situaci, kdy ponese odpovědnost na 100 % a bude mít v radě většinu, kterou mu prezident nejspíš, pravděpodobně dopřeje.
Martin Veselovský: Ještě tři členy je potřeba jmenovat.
Tomáš Havránek: Přesně tak, a v létě potom další dva.
Ale možná je potom jmenování už v červenci. Samozřejmě je možné, že nechá korunu shořet. Ale úplně mi to nejde k tomu, jak ho znám, že by se takhle chtěl zapsat do dějin.
Rašín naši korunu postavil silnou a on by ji spálil. Tohle chtít nebude. Když jsem [nesrozumitelné] byl, byl to největší jestřáb, Aleš Michl.
Pár měsíců. Pak se překlopil. To už jsem u toho nebyl, nevím proč.
Martin Veselovský: Dvakrát jste použil ten termín spálit Českou národní banku a spálit korunu. Opravdu by tím, kdyby trpělivě, bez ohledu na to, co se bude dít vlastně na finančních trzích a v České republice, kdyby nezvyšoval například úrokové sazby, který by měl většinu v radě České národní banky, tak by spálil korunu?
Tomáš Havránek: Tím by korunu nespálil. Pokud jde o zvyšování sazeb, sazby už jsou poměrně vysoko. Další zvyšování pořád má nějaký dopad, třeba na kurz koruny, a má dopad i na další věci. Zdaleka ale není jisté, jestli nějak významně pomáhá tlumit inflaci v horizontu třeba jednoho roku. Podle mě by daleko lepším nástrojem bylo využití kurzu, tedy posilování koruny, prodávání velkých devizových rezerv, což se děje.
Děje se to ale v řádu desítek milionů eur, a ne v řádu stovek milionů eur měsíčně, které by s kurzem opravdu mohly pohnout a brzy stlačit inflaci na jednociferné hodnoty, kam se jinak, jen za pomoci sazeb, nedostaneme.
Martin Veselovský: Co by tedy on jako guvernéra nebo jakákoliv rada České národní banky musela dělat, aby, jak jste říkal, došlo prostě k demolici koruny nebo ke spálení koruny?
Tomáš Havránek: Chovat se tak, aby odešla velká část aparátu, který je tam velice kvalitní, zejména v měnové sekci. Podklady by potom nebyly zdaleka tak kvalitní, což by se projevilo i na mezinárodním renomé centrální banky, bylo by to vidět navenek. Pokud by komunikoval zbrkle, takovým stylem, který není úplně, řekněme, konzervativní, a pokud by sazby nějak významně snižoval, to by znamenalo spálení koruny.
Martin Veselovský: Z jakého důvodu si myslíte, že Česká národní banka teď nedělá to, co byste naznačili jako určitou cestu protiinflační, to znamená vlastně ty rezervy, které v minulém desetiletí, devizové rezervy, byly nahromaděny. Proč se nepoužívají k té intervenci?
Tomáš Havránek: Já to nechápu. Maličko je používá, teď intervenuje.
Martin Veselovský: Jasně, ale říkal jste, že by to mělo být asi o řád víc.
Tomáš Havránek: Přesně tak. Když byla inflace před osmi lety u nuly a hrozila deflace, intervenovalo se masivně proti koruně, aby se oslabila a deflace se zvrátila. Teď máme inflaci na sedminásobku inflačního cíle, takže bych čekal podobně silnou reakci.
Zvyšují sazby, ale centrální banky historicky vždycky zvyšovaly sazby rychleji, než rostla inflace, a to proto, aby rostly i reálné sazby, tedy sazby po odečtení inflace. To se dnes neděje, ale ono to ani nejde. Důvodem je, že všichni, nebo většina z nás, řekněme většina ekonomik, je hodně zadlužená, domácnosti i firmy.
Dvouciferné sazby by dnes znamenaly bankrot řady subjektů v dané zemi. To není možné. Extrémním příkladem je eurozóna, která proti inflaci nemůže dělat nic, protože zvýšení sazeb i na naše úrovně, kolem 5-6 %, by znamenalo bankrot řady jižních států v čele s Itálií. Takže to není možné.
Martin Veselovský: Jenom pardon, abych uzavřel tedy kapitolu našeho rozhovoru nazvanou Aleš Michl, tak vy prostě doufáte, že až bude guvernérem, tak nebude dělat reálně takové věci, o kterých teď spíš retoricky hodně mluví.
Tomáš Havránek: Ano, dalo by se to tak říct.
Martin Veselovský: A z čeho vyplývá vaše důvěra?
Tomáš Havránek: Pořád musíte v něco věřit a mít nějakou naději, že to bude lepší, protože černý scénář by byl pro nás samozřejmě velmi špatný. Já osobně mám velkou hypotéku, takže pokud bude inflace 20 %, 30 %, vlastně na tom vydělávám. Ale dlouhodobě to pro nás všechny, pro naše děti, samozřejmě dobrá věc není.
Martin Veselovský: To znamená, když se vrátím zpátky k inflaci, to znamená asi k tématu číslo jedna teď v tuhle chvíli, tak Česko ten boj s inflací prohrává v tuhle chvíli?
Tomáš Havránek: Prohrává ho ve srovnání se zbytkem světa. Když srovnáme naši inflaci s globální, řekněme podle čísel třeba OECD nebo Mezinárodní organizace práce, globální je 9 %, kolem 9 %, u nás je to 14 %. Dá se tedy zhruba říct, že dovážíme nějaké dvě třetiny naší inflace, ale ta třetina, těch pět procentních bodů navíc, je naše vlastní, tu si přitápíme my sami. A ta má tři hlavní domácí zdroje.
Prvním byly vrtulníkové peníze během pandemie: rozhazování peněz v masivním měřítku, v historii naší země vůbec nevídané. Druhým zdrojem je nedostatek lidí, který tlačí na vyšší mzdy, teď už sice ne tolik, ale stále.
A třetím zdrojem je slabší koruna. Slabší, než by měla být, nebo než by bylo dobré, aby nám pomohla inflaci snížit.
Martin Veselovský: A pak je tedy otázka. Popisujete tři hlavní důvody toho, v jakém inflačním stavu jsme teď. Tak jestli to, že by Česká národní banka řešila ten jeden důvod, to znamená slabou korunu, jestli by to celou tu situaci dokázalo relativně rychle zvrátit?
Tomáš Havránek: Úplně zvrátit ne, ale rozhodně by to pomohlo. Ty další dva důvody, nebo dva aspekty, se trochu řeší samy od sebe tím, že pandemie skončila. Vrtulníkové peníze v nějaké formě pořád máme, máme tu nové přídavky na děti, zvyšování důchodů, ale v úplně jiném řádu. A podobně tu také pořád je nedostatek lidí, ale máme tu statisíce nových pracovnic z východu, z Ukrajiny.
Samozřejmě to neplatí plošně, ale když mluvíte se šéfy firem, třeba u nás v Litomyšli, řada menších nebo středních fabrik už na řadě pozic nemá problém najít lidi, protože mají Ukrajinky, které, řekněme, manuální profese v knihárně nebo třeba v tiskárně dobře zastanou. To je za posledních, řekněme, 15 let nebývalá situace.
Martin Veselovský: Na druhou stranu s velkou pravděpodobností se dá očekávat, že asi nebude úplně stabilní, protože drtivá většina těch žen s těmi dětmi se asi po válce vrátí zpátky na Ukrajinu.
Tomáš Havránek: To je otázka. Neřekl bych drtivá většina, možná polovina, ale na to nejsem úplně odborník.
Martin Veselovský: To se pohybujeme na rovině dohadů, tak z toho pryč. Tohle citace ekonoma BH Securities Štěpána Křečka, který říká, že neexistuje myslitelný způsob rychlého zastavení prudkého růstu cen. Konkrétní citace. Bohužel hrozí, že dříve, než porazíme inflaci, skončíme ve stagflaci.
Nemá pravdu? Vlastně se chci jenom zeptat, jestli je možné relativně rychle zastavit tu dvoucifernou inflaci bez toho, aby byla poškozena ekonomika. To znamená například, jak jste říkal vy, aby značná část nějakého segmentu krachovala.
Tomáš Havránek: Vždycky to bude bolet. Otázka je, jak moc jsme ochotni tu bolest ještě vydržet. Kdybychom podporu koruny intervencemi spustili už loni, třeba někdy v září, kdy došlo k prvnímu velkému zvýšení úroků, bylo by to daleko méně bolestivé. Čím později ten radikální zákrok proti inflaci uděláte, tím víc to bolí. To je obecná historická zkušenost.
Takhle to na světě vždycky bylo: v 80. letech ve Spojených státech, což je nejznámější případ nákladů krocení inflace, a koneckonců i u nás po vzniku Československa, jak jsme zmiňovali Rašína.
Bezbolestně to tedy nejde, ale pořád si myslím, že posílení koruny jednak působí hodně rychle, technicky, mechanicky, tím, že zlevníte dovozy. Inflace klesne. Nevyřešíte ji celou, ale pomůžete lidem i psychologicky, protože najednou vidí, že centrální banka reálně dělá něco, co je pro ně pozitivní. Vidí například levnější benzín.
Martin Veselovský: V tom případě musím jen opakovat otázku, na kterou jste říkal „nevím“, ale přesto ji musím zopakovat: proč to nedělá?
Vy to pořád ještě nevíte?
Tomáš Havránek: Nevím, ale samozřejmě mám nějaké nápady, když mluvím s lidmi z ČNB. Podle toho, co mi říkají, je jedna teorie, že se třeba pan guvernér netají tím, že si myslí, že minulé intervence byly nelegální. Že se podle zákona o ČNB měla banka poradit s vládou o změně kurzového, řekněme, režimu.
Situace je ale dnes jiná. ČNB by nestanovila nějakou hladinu, na kterou chce korunu posílit. To nejde kvůli spekulantům, kteří by ji mohli porazit.
Můžou ale říct: budeme prodávat miliardu eur měsíčně, čímž by korunu posílili. Druhý důvod, který je možná pravděpodobnější, je, že se tohle hodně špatně modeluje v modelu, který ČNB má. Je to komplikovaný matematický model, který dobře funguje u pohybu sazeb a v celé prognóze, ale s prodejem rezerv pracovat neumí.
Model by se tedy musel dát úplně stranou a používat by se na to musela nějaká jiná analytická část, což je ale pro měnovou sekci, jak ji znám, hodně obtížné.
Martin Veselovský: Dobře, chápu. Vy někdy uvádíte jako příklad dobré praxe Švýcarsko. V jakém ohledu Švýcarsko umí s inflací lépe zacházet?
Tomáš Havránek: Švýcarsko je samozřejmě výborný příklad v tom, že tam inflaci nemají. Posledních 13 let je tam inflace v průměru nula. Dnešní ceny ve Švýcarsku jsou tedy v průměru podobné jako v roce 2008, což je úžasná věc. To na světě nikde není.
Důvodů je několik. Dnes jim samozřejmě hodně pomáhá třeba to, že mají vlastní energii z hydroelektráren. Nemusí tolik nakupovat, což jim pomáhá tlumit ten opravdu velmi vysoký šok.
Inflaci mají maximálně asi dvě a půl procenta.
Martin Veselovský: I my máme vlastní energii.
Tomáš Havránek: Ano, ale nemáme hydroelektrárny, aspoň ne v takové míře. Dlouhodobě je ale hlavní věcí posilující měna, která pomáhá inflační tlaky tlumit. A zároveň to, že centrální bance nevadí, když je inflace na nule.
Všechny ostatní centrální banky kolem začínají, jakmile inflace klesne k nule, něco dělat, uvolňovat měnovou politiku, aby inflace dosáhly. U nás to byly například intervence proti koruně. Švýcarsko také intervenuje, aby deflace nebyla nějak velká, ale nulová inflace jim nevadí. Mají pravidlo, že mezi nulou a dvojkou je to pro ně v pořádku.
Tohle je jasný krok, který by do budoucna rozhodně pomohl, protože základní problém našeho systému inflačního cílování je v tom, že nám dává nejistotu ohledně budoucí hodnoty peněz. Vůbec nevíme, jakou hodnotu bude mít koruna třeba za 20 let. A v takovém režimu je velmi těžké spořit na důchod nebo pro děti. Děti máte, jak jsem si o vás načetl na Wikipedii.
Takže jim spoříme třeba na studia, na vysokou školu. Jenže spoření je v tomhle systému těžké, když vám nikdo negarantuje, jaká bude dlouhodobá hodnota peněz. Tohle by šlo zrušit nebo změnit jednoduše tak, že byste do budoucna opravovali svoje minulé chyby v cílování, pokaždé, když se netrefíte.
A tohle naše centrální banka bohužel nedělá.
Martin Veselovský: Dobře, to chápu. Ale na druhou stranu, když už jste uváděl Švýcarsko jako příklad nějaké lepší praxe, tak je ale něco z toho, co a jak oni dělají, převzatelné pro nás? A nebo jsme prostě v jiné situaci, v jiné výchozí situaci?
Tomáš Havránek: Jsme v jiné výchozí situaci, ale zrušit inflaci můžeme kdykoliv. Samozřejmě to má nějaké krátkodobé náklady spojené s krocením inflace, ale my ji stejně musíme krotit ze 14 % na 2, nebo na 0. Ten rozdíl už je minimální.
Martin Veselovský: Tak to zrušit inflaci můžeme kdykoliv, zvlášť, když se díváme na dvouciferné číslo, poměrně odvážné tvrzení.
Tomáš Havránek: Dlouhodobě. Dlouhodobě má centrální banka nad inflací plnou kontrolu. Ne letos nebo příští rok, ale v horizontu deseti let.
Pokud tomu nevěříme, můžeme tu banku zavřít. Kontroluje totiž cenu peněz v ekonomice, nepřímo i objem peněz v ekonomice, a může si dlouhodobě stanovit jakoukoliv průměrnou cenu, jakou chce.
Martin Veselovský: Vy jste v jednom z dřívějších rozhovorů narážel na komunikaci České národní banky a na to, že Česká národní banka zhruba od září mluvila o jakémsi inflačním armagedonu, jste to nazval, který prostě přijde. A mě by zajímalo, pokud teď tedy je ten inflační armagedon, to je otázka…
Tomáš Havránek: No, je.
Martin Veselovský: Dobře. Tak jestli prostě nezbytně musel přijít a Česká národní banka akorát měla pravdu, protože říkala, ono to k tomu všechno směřuje anebo jestli ta komunikace vlastně pomohla se do téhle situace dostat?
Tomáš Havránek: Rozhodně věřím tomu, co naznačujete: že komunikace tomu nepomohla. A nepomohlo to, že o intervence z nějakého důvodu nebyl zájem nebo nebyl tlak na jejich prosazení. Přitom minimálně slovní intervence přijít mohly. Bavím se o tom s řadou kolegů mimo centrální banku a nikdo nerozumí tomu, proč aspoň verbálně už od září nehrozí, že by intervence mohla spustit v nějakém masivním měřítku. To by rozhodně pomohlo korunu už tehdy trochu posílit a inflaci o něco snížit, a to bez nákladů pro Národní banku.
Martin Veselovský: To už je druhá věc, kterou v našem rozhovoru popisujete jako neúplně dobrou praxi České národní banky. Tak co to znamená, že minimálně částečným viníkem té současné inflačního stavu je Česká národní banka?
Tomáš Havránek: Centrální banka je ten, kdo za inflaci ve finále odpovídá. Samozřejmě nemůže za válku, ale inflace byla dvouciferná už před válkou. Nemůže za COVID, ale znamená to selhání. To selhání ovšem není naše, tuzemské.
Je to selhání obecně všech centrálních bank, většiny z nich, možná kromě Švýcarska. A já, jak jste správně naznačil, vedení ČNB často kritizuji, možná neúplně korektně, protože v mezinárodním srovnání si opravdu vedou dobře. Zvyšovali sazby, což podle mě není úplně nejefektivnější způsob, ale aspoň něco dělali, a to brzy. Bohužel se jim celkově nepovedl ten obrázek: jednak komunikačně, jednak nepoužili kurz. A to možná přispělo i k zemětřesení v ČNB, které nastane a které bude bez precedentu.
Martin Veselovský: Myslíte tím obměnu členů bankovní rady?
Tomáš Havránek: A možná i obměnu celého aparátu, protože si nedovedu představit, jak budou spolu fungovat, když znám osobnosti těch lidí, jak nového guvernéra, tak vedení různých sekcí.
Martin Veselovský: Na druhou stranu, vy to říkáte zemětřesení, jako kdyby to byl nějaký, řekněme, trest za předchozí postup, ale to je prostě výměna, která je takhle podle zákona.
Tomáš Havránek: Ano, ale ta výměna je nějak motivovaná. Kdyby byla inflace třeba jednociferná, nemyslím si, že by došlo k tak prudké změně a k takovému nevyslyšení přání minulého, nebo ještě stále současného guvernéra, který si nepřál, aby jeho nástupcem byl Aleš Michl, ale měl vybraného spíše Tomáše Nidetzkého, který by zajistil kontinuitu. Samozřejmě do detailů nevidím, ale dávalo by mi smysl, že by šance na kontinuitu byla větší, kdyby ČNB používala všechny nástroje.
Martin Veselovský: A pak ještě jedna věc, celou dobu se tady bavíme o České centrální bance, která bezesporu má nástroje na nějakou práci s inflací a s mnohými jinými věcmi. Může v tomhle ohledu teď dělat něco vláda?
Tomáš Havránek: Vláda samozřejmě může pro inflaci dělat mnoho, ale není to její primární úkol, není to něco, za co by byla primárně odpovědná. Primárně odpovídá samozřejmě za stabilitu veřejných financí, ale já bych to úplně neslučoval. Cenovou stabilitu opravdu garantuje centrální banka, podle ústavy ji má garantovat.
Martin Veselovský: Jenom pardon, já vám řeknu, proč jsem se na to ptal. Vy jste zmiňoval ty vrtulníkové peníze, to znamená vlastně zejména v době covidu prostě neadresné, vlastně plošné přídavky na spoustu věcí a něco podobného se vlastně děje teď, ale to je nějaký důsledek příchodu uprchlíků a tak dále. Tak jestli náhodou tím krokem třeba není to, aby se v nejbližší nebo v delší době vyhnula vrtulníkovým penězům.
Tomáš Havránek: Ano, když to říkáte takhle, tak samozřejmě. Třeba oznámené přídavky na děti jsou evidentně vrtulníkové peníze, které ničemu moc nepomůžou. Nepomůžou tolik lidem, kterým se dostanou. Je to plošné opatření. Je to velká chyba.
Martin Veselovský: A k tomu se dá ještě říct, že vláda už dlouho říká, že má protiinflační rozpočet.
Tomáš Havránek: Nevidím tam nějakou velkou protiinflační složku, takže tomu také nerozumím.
Martin Veselovský: Jak vy osobně vidíte nějaký výhled, co se inflace týče dál do dalších měsíců nebo minimálně do zbytku tohohle roku?
Tomáš Havránek: Teď je to velmi těžké právě kvůli změně v centrální bance. Globální faktory to samozřejmě nějak neovlivní a i ty je těžké predikovat. Těch 9 % inflace budeme vlastně asi dále dovážet. Ale záleží na kurzu měny.
Opravdu, to je jediná věc, která může inflaci rychle ovlivnit. Ne že by hned úplně slezla na nulu, ale jako jediná ji může rychle ovlivnit. A záleží na Aleši Michlovi, jak se k tomu v dalších měsících postaví. A znovu, věřím tomu, že bude chtít, aby si ho historie pamatovala, když ne jako Rašína.
I když ta krize je taková, že je to pro člověka opravdu velká výzva. A věřím, že Aleš najde odvahu bojovat s inflací opravdu tak, aby ukázal, že je nezávislý na komkoliv mimo centrální banku. A že to povede k posílení koruny. Že klidně nakonec může zvyšovat úrokové sazby.
Vůbec bych se tomu nedivil, aby ukázal, že je nezávislý. Na podzim by to dávalo velký smysl.
Martin Veselovský: Uvidíme v srpnu na prvním zasedání, které už bude pod jeho taktovkou.
Tomáš Havránek: To bude asi ještě brzy, ale uvidíme. Hodně nám to napoví.
Poprvé vyšlo v médiu DVTV 13. května 2022. Původní vydání.