Zrušme inflaci, říká exporadce guvernéra Michla
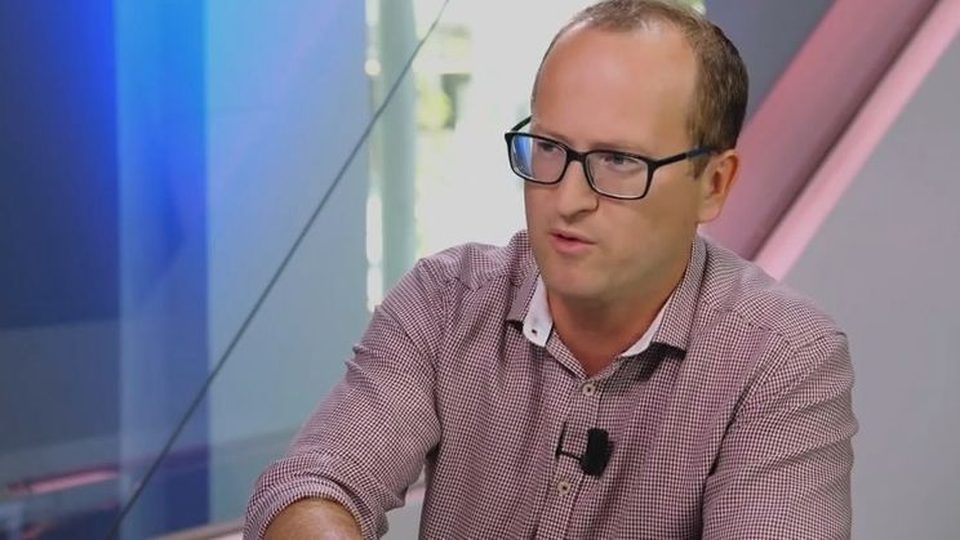
Rozhovor pro Seznam Zprávy, ptá se Jiří Zatloukal. Stránka nese přepis celého dvacetiminutového videorozhovoru; Seznam Zprávy k němu vydaly redakčně upravenou psanou verzi, v níž jsou odpovědi uhlazené, místy zkrácené a přeskládané. Text je strojový přepis nahrávky (Whisper large-v3-turbo) ověřený nezávislým modelem Whisper large-v3 a porovnaný s titulky Seznam Zpráv; mluvčí jsou určeni podle hlasu a titulky to potvrzují. Odpovědi Tomáše Havránka jsou upraveny jako autorizovaný rozhovor, tedy spisovně a bez výplňových slov, opakování a nedokončených začátků vět; otázky takto upravovány nejsou. Čísla, zápory ani míra opatrnosti se neměnily, jen zjevné přeřeknutí „mzdy“ je opraveno na „ceny“ v odpovědi o návratu cen na původní hladinu. Tři tečky na začátku nebo konci repliky značí přerušení, nebo úsek, který nešlo ze zvuku spolehlivě zachytit.
Je třeba masivní posílení koruny. Ideálně prodat všechna eura, co nakoupila ČNB během intervencí mezi roky 2013 a 2017, říká ekonom z Karlovy univerzity Tomáš Havránek, který působil jako poradce guvernéra Aleše Michla.
Jiří Zatloukal: Ve studiu vítám Tomáše Havránka, profesora Karlovy univerzity a také iniciátora akce Zrušme inflaci. Dobrý den.
Tomáš Havránek: Dobrý den, děkuji za pozvání.
Jiří Zatloukal: Guvernér Aleš Michl a bankovní rada na minulém zasedání nechali úrokové sazby beze změny. Byl to podle vás dobrý krok?
Tomáš Havránek: Já bych to udělal asi podobně, byl bych pro stabilitu sazeb, protože efektivita dalšího zvyšování je dnes už poměrně pochybná. A to z několika důvodů. Jednak si firmy berou hodně úvěrů v eurech, takže tam se sazba nijak nepromítá. Do spořicích účtů se zvyšování úroků také moc nepromítá. A hypotéky už jsou skoro mrtvé kvůli vysokým cenám nemovitostí a regulaci ČNB.
Jiří Zatloukal: Možná se shodnem na tom, že klíčová pro další vývoj inflace jsou takzvaná inflační očekávání, což je vlastně psychologie davu, psychologie společnosti, to, jak lidé čekají tu inflaci do budoucna. Je podle vás Michl přesvědčivý v tomhle, nebo dokáže dobře přesvědčit veřejnost, že ta inflace půjde brzy dolů?
Tomáš Havránek: Možná je ještě brzy na to, abychom Aleše Michla takhle odsuzovali, nebo naopak chválili. Pro stabilitu bych sice byl, ale rozhodně bych hlasoval pro nějaké dramatičtější posilování koruny, protože Národní banka musí s inflací něco dělat, sama nezmizí. Tedy masivní posílení koruny: nejen bránit oslabování, ale korunu aktivně posilovat, ideálně prodat všechna eura, která ČNB nakoupila během intervencí proti koruně mezi roky 2013 a 2017, tedy asi 75 miliard eur. Ne najednou, ale postupně, třeba během dvou let prodávat každý měsíc 3 miliardy eur.
Už samotné oznámení toho opatření by vedlo k velkému posílení koruny, která by potom volně plula na nějaké silnější hladině. To by hned pomohlo zlomit očekávání dalšího nárůstu inflace: hned byste viděli mnohem silnější korunu a to, že je banka ochotná s tím něco dělat. A to není nic nového, už Keynes doporučoval jako lék na dováženou inflaci aktivní posílení koruny. Keynese dobře znáte, překládal jste ho do češtiny.
Jiří Zatloukal: Tady je velký problém, protože pro exportéry, který vyváží do zahraničí, by to byl obrovský problém, kdyby koruna posílila na 22, 20. Vy mluvíte o nějakém razantnějším posílení. A na druhé straně to posílení koruny zase není tak výrazné snížení ten nakupovaného zboží. Nebo nepromítne se tolik do té inflace. Do snížení inflace. Když se koruna posílí třeba o dvě koruny, tak to snížení inflace je v řádech desetin procenta nebo maximálně jednotek procent.
Tomáš Havránek: To máte pravdu: mechanický dopad není takový, že bychom mohli inflaci úplně smazat jen pomocí kurzu. Ale vy jste zmiňoval očekávání. Vidíme, že centrální banka zvyšovala sazby, ale inflace nám pořád roste a roste. Teď se blíží hodnotám kolem 20 procent. A pro očekávání, pro naši víru, že se to zlepší, je důležité, abychom viděli, že banka dělá něco, co se okamžitě projeví, co inflaci sníží, co ji třeba ještě dostane zpátky pod hranici 20 procent.
Jiří Zatloukal: Druhá věc, že pokud Česká národní banka začne uměle posilovat českou měnu, která je poměrně malá v tom světě finančních trhů, má malou sílu, tak spekulanti vlastně ji snadno přetlačí. Počítáte s tímhle?
Tomáš Havránek: To se děje teď. Banka teď brání nějakou hladinu kurzu, což je takticky špatně, protože kdyby se spekulanti, několik hedgeových fondů, rozhodli jít opravdu masivně proti ní, nemůže to vyhrát. Když se zaváže k tomu, že bude postupně prodávat nějaký objem, nemůžete proti tomu nijak spekulovat.
Jiří Zatloukal: Můžete spekulovat, můžete počkat, až vyprodá přece všechny devizové rezervy a pak ta měna znovu oslabí.
Tomáš Havránek: To je potom ale hodně nákladná věc, i vzhledem k těm vysokým úrokovým sazbám, při samotném prodávání eur. Ale možná bych zmínil to rozhodnutí o sazbách. Je potřeba nějak donutit nebo motivovat banky, aby zvýšily úroky na spořicích účtech. Ideálně by si měl guvernér pozvat šéfy největších bank, to jsou Blažek, Juchelka a Salomon, a říct jim: Pánové, my vám za vaše úložky v ČNB platíme 7%, vy domácnostem za stejné peníze platíte na úsporách průměrně 1%. Podle nejnovějších dat 1%, tedy sedmkrát méně.
Chápu, že potřebujete nějak vydělat, ale musí to mít svou míru. Máte své náklady, ale kdybyste na spořicích účtech dali 6% bez omezení, tedy ne do 100 000 nebo 200 000, ale 6% bez omezení, pořád neproděláte. Nám to pomůže s transmisí, nám to pomůže to jenom srazit.
Pokud by to neudělali, má na ně guvernér zase silné páky. Může zvýšit kapitálovou přiměřenost, aby nemohli na dividendách odvádět tolik zisku do zahraničí. Může tlačit na zavedení bankovní daně, lobovat u vlády. Jakmile se jednou zavede, už se nikdy nezruší, takže by ty daně platili navždy. Oni si to dobře rozmyslí. A tohle by pro tlumení inflace a pro motivaci k úsporám pomohlo mnohem víc než nějaké další zvyšování reposazby ČNB na 8, 10, 15%, když nemáte transmisi do klientských sazeb na úsporách.
Jiří Zatloukal: To zatím není. Vy sám dlouhodobě tu myšlenku zrušit úplně inflaci prosazujete. Udělal jste si teďka internetové stránky, jste v tom aktivnější. Jak chcete tu inflaci zrušit? Řekněte to krátce.
Tomáš Havránek: Každá centrální banka může inflaci zrušit tím, že ovládá cenu peněz a jejich množství v ekonomice. Nástroje by tedy byly hodně podobné těm, které se používají teď. Větší důraz na kurzovou složku, tedy posilování koruny. Až se vyřeší transmise, o které jsme se bavili, tedy aby se vyšší úrokové sazby odrážely ve spořicích účtech, pak i zvyšování sazeb. O tom, že to udělat lze, není v ekonomii velký spor. Detailně to popisujeme i na stránce zrusme-inflaci.cz.
Otázka je, jestli je to něco, co bychom měli chtít. A tam máme asi 25 argumentů, kterými ukazujeme, proč je to správná věc a proč neplatí argument, že inflace promazává kola ekonomiky.
Jiří Zatloukal: Vy prosazujete, aby se téhle myšlenky chytl některý prezidentský kandidát, který bude teďka usilovat o úřad prezidenta republiky a následně, aby někoho do té bankovní rady, kdo tyhle myšlenky prosazuje, jmenoval. Mluvili jste o tom už s někým?
Tomáš Havránek: Zatím ještě ne. Samozřejmě mám své kandidáty a čekám, jak se k tomu postaví.
Jiří Zatloukal: Chcete, aby nový prezident do bankovní rady jmenoval například vás, který o to usilujete?
Tomáš Havránek: Myslím, že jsem na to, upřímně řečeno, ještě mladý. Takže rozhodně nemám problém s tím, kdyby to měl být spíš někdo zkušenější. Třeba podle mě Jakub Seidler, který má mnohem víc zkušeností s bankovním sektorem, nebo například Filip Matějka, který je zase akademicky možná, vlastně určitě lepší než já.
Jiří Zatloukal: Letos má dosáhnout po prázdninách podle prognóz České národní banky inflace meziroční 20%. Jak toho dosáhnout, aby se srazila na nulu ten růst cen, nebo aby přestaly ty ceny tak rychle růst? Protože inflace je tempo zvyšování cen, aby to tempo bylo nulové a růst cen se zastavil.
Tomáš Havránek: V první řadě je to teď hodně podobné, jako když chcete mít inflaci na dvou procentech. Mezi 20 a dvěma je podobný rozdíl jako mezi 20 a nulou. Nástroje jsou tedy, znovu říkám, hodně podobné: posilování koruny a další zvyšování sazeb poté, co se vyřeší transmise. A byla by to dlouhodobá záležitost.
Ale i kdybychom zůstali v rámci 2%, že je to ta, řekněme, optimální inflace, pořád to platí v průměru. Tím se ještě vloni chlubili minulá bankovní rada i současný guvernér: že inflace je tady v České republice v průměru 2%. Teď máme inflaci 20%, takže abychom byli znovu na průměru 2%, je už jen v tomto rámci potřeba mít dlouho, několik let, inflaci na nule, než se na ta 2% dostaneme.
Byla by to tedy nějaká zkouška. Pět let bychom si zkoušeli, jestli to nezpůsobuje nějaké problémy, pořád v rámci inflačního cílování, průměrné inflace. A kdybychom viděli, že je to v pořádku, mohli bychom si cenovou stabilitu opravdu nechat napořád.
Jiří Zatloukal: To znamená, že ceny někdy ale porostou v krátkodobějším 3-5letém horizontu a pak zase ceny budou klesat. Já bych se vrátil ale ještě k té koruně. Pokud posílíte korunu, tak exportérům to nesmírně uškodí. Začaly by krachovat. V tom nevidíte problém české exportní ekonomiky, exportně orientované?
Tomáš Havránek: Ano. Zaprvé, hlavní, vlastně jediný ústavní úkol Národní banky je cenová stabilita. Nemáte tam nic o exportérech ani o nezaměstnanosti. A zadruhé, tohle by bylo jen obrácení těch intervencí proti koruně. Tehdy Národní banka pomáhala exportérům, teď by úplně stejně pomohla importérům. Čistě by to tedy byla nula.
Jiří Zatloukal: To není pravda, protože česká ekonomika je exportní, takže většinu HDP nebo většinu výkonu ekonomiky vytváří export. Ne domácí trh, tady není tak silný domácí trh, takže to se nerovná. To by ekonomiku poškodilo.
Tomáš Havránek: Rovná se to v tom, že je to spravedlivé.
Jiří Zatloukal: Ano, takhle jo, ale zrcadlově to by musel být import, nebo to by museli exportéři mnohem menší část ekonomiky.
Tomáš Havránek: Pokud je to tak, můžeme zase vytisknout další peníze, znovu pomoci exportérům, oslabit korunu, a jste na tom lépe. Takhle ta logika úplně nefunguje. Samozřejmě chápu, že třeba dopad do nezaměstnanosti by nebyl symetrický. To máte pravdu. Ale z hlediska pomoci exportérům a importérům by to bylo nula od nuly pojde. Bylo by to napravení předchozího tištění peněz nebo uvolňování měnové politiky.
Jiří Zatloukal: Velký problém by to, myslím, že bylo i pro banky. Vezměme například, že by se začala snižovat hodnota nemovitostí. Banky by musely po klientech, kterým daly vlastně na ty nemovitosti úvěry, žádat další peníze, aby vlastně nebyla ta hodnota té nemovitosti, té zástavy nižší, než hodnota půjčených peněz. Nebo je dokonce zesplatňovat, což by mohlo způsobit vlnu krachů v ekonomice nebo platebních neschopností. Jak se díváte na tohle?
Tomáš Havránek: Myslíte, kdyby posílení koruny vyvolalo recesi, která by potom způsobila nějaké…
Jiří Zatloukal: Říkáte, že ty ceny by fluktuovaly, někdy by nebyly vůbec konstantní, někdy by posílily, někdy by se ceny zvýšily v ekonomice a někdy by se zase snížily. A kdyby se snížily v ekonomice, tak najednou banky musí požadovat po svých klientech další peníze, které by nemusely mít.
Tomáš Havránek: Je to tak: pokud máte cenovou stabilitu, všichni vědí, že když vám ceny v průměru dočasně klesají, potom zase porostou, aby se vrátily na původní hladinu, kde mají dlouhodobě být.
Jiří Zatloukal: A to může trvat několik let, samozřejmě.
Tomáš Havránek: To může, ale tím, že to čekáte, víte, že nemovitost nebo jakékoli jiné zboží v ekonomice bude mít potom zase vyšší hodnotu.
Jiří Zatloukal: Samozřejmě, ale přece banky nemůžou čekat pět let, pokud prostě jim hodnota zástavy jako klesne natolik, že by musely v účetnictví dělat oprávky a požadovat po klientech prostě jako další zástavu, aby to dorovnaly. V hypotékách to vidíme. Poskytují se na 80%, dřív se poskytovaly i na 100%. Pokud by hodnota nemovitostí klesla třeba na 70% té celkové hodnoty dluhu, tak to je pro banku velký problém.
Tomáš Havránek: Hypotéky jsou na mnoho let, typicky na 20 nebo 25 let.
Jiří Zatloukal: Dobře, ale ta banka dělá účetnictví každý rok. To by musely požadovat i během těch 3-5 let po lidech další peníze.
Tomáš Havránek: Myslím si, že takhle to rozhodně není. I během krize v letech 2008 a 2009, kdy ceny hodně klesaly, se nic takového nedělo. Ten návrh tedy není nějaká deflační spirála, naopak je to stabilita. Když máte deflaci, o to silnější pak má být reakce měnové politiky, aby situaci srovnala. Samozřejmě za předpokladu, že to bude kredibilní, že tomu budeme všichni věřit. Pokud ne, nemá to smysl.
Centrální banka, a tedy i složení bankovní rady, musí být natolik kredibilní. Proto si myslím, když jste se ptal, kdo by tam měl být, že by to klidně mohli být zahraniční experti. I nejlepší ekonom v Česku je globálně na nějakém 1500. místě. A není důvod, proč bychom si na tu důležitou práci neměli najímat nejlepší zahraniční experty. Třeba John Cochrane, bývalý prezident Americké finanční asociace, nebo kdokoli, kdo je v první stovce top ekonomů.
Tedy ani já, ani nikdo jiný, ale tito špičkoví lidé. Můžeme je zaplatit. Banka má takové rezervy, že jen trochu lepší správa těch rezerv, kterou se Aleš Michl konečně chystá dělat, vám zaplatí 100 takových špičkových lidí. Nevidím důvod vybírat jen z českého rybníčku.
Jiří Zatloukal: Další věc je tady taky. Samozřejmě, kdyby tomu všichni věřili, tak ta ekonomika je stabilní, ale z historie vidíme, že ekonomika prochází prostě permanentně krizemi. Jednou za 10, 5 let, takže jednou ceny rostou, jednou klesají, takže úplně se to asi vymýtit nedá. Pojďme ale k tomu Švýcarsku, vy dáváte vždycky Švýcarsko za příklad. Jak je to tam? Proč mají tu inflaci nižší?
Tomáš Havránek: Švýcaři necílují 2%, ale něco mezi 0 a 2. Když je tedy inflace 0 a máte cenovou stabilitu, nevadí jim to. Nemusí potom dělat žádné speciální operace. I tak mají záporné úrokové sazby, ale přesto mají 13 let stabilní ceny.
Ceny jsou teď i po velkém výbuchu v letošním roce 2022 o 3% vyšší než v roce 2008. Ještě vloni byly stejné jako v roce 2008. Máte tam tedy de facto, i když ne úplně de jure, cenovou stabilitu, což je náš návrh na zrusme-inflaci.cz. A vidíte, že to může fungovat. Švýcaři jsou samozřejmě speciální případ.
Jiří Zatloukal: A oni mají trochu jiné předpoklady, protože mají energii z jaderných elektráren, ale hlavně z obnovitelných zdrojů, která je daleko levnější z těch svých spádových elektráren. A my tady máme strukturu ekonomiky trochu jinou. Většina je prostě z uhelných elektráren. Kupujeme si ji na trhu, nemáme ji z obnovitelných zdrojů, tak to jim tu inflaci výrazně snižuje. Druhá věc, že je to rezervní měna, kterou v krizi všichni chtějí, což tu korunu, co jejich frank posiluje, zatímco korunu nikdo v krizi nechce.
Tomáš Havránek: Ale proč je to rezervní měna? Právě proto, že nemají inflaci.
Jiří Zatloukal: Protože je to silná ekonomika.
Tomáš Havránek: Protože frank neztrácí svou hodnotu. Je to dlouhodobě silná měna, která posiluje vůči ostatním inflačním měnám. Tím by mohla být i koruna. Ne úplně jako frank, ale mohla by tím směrem vykročit a jen díky tomu by posílila. Také za předpokladu, že by byl kredibilní režim cenové stability, ne dvouprocentní inflace. I když co bychom za ni dnes dali.
Jiří Zatloukal: Tak kdy věříte, nebo kdy si myslíte, že by ta inflace současná, rapidní, 20% se mohla dostat zase na nějaké přijatelnou hranici?
Tomáš Havránek: Doufám, že příští rok, ale nutnou podmínkou je opravdu aktivně využít kurz, tedy posílit korunu tím, že zrušíme intervence proti koruně, těch 75 miliard eur nebo kolik. Ty prodáme, a tím skartujeme 2 biliony korun, které tehdy de facto nebyly vytištěné, ale vymačkané na klávesnici. To je nutná podmínka toho, abychom viděli nějakou opravdu fundamentální změnu v té pádivé inflaci, kterou dnes vidíme.
Jiří Zatloukal: Vidíte, že tyhle myšlenky by mohla prosazovat rada v novém složení?
Tomáš Havránek: Myslím si, že ano. Sám vidíte, že se podařilo prosadit i investování devizových rezerv.
Jiří Zatloukal: Už bylo prodáno asi 10% těch obřích devizových rezerv?
Tomáš Havránek: Ano, ale pořád jsou to desítky miliard eur. Objemy jsou tedy takové, že když tohle oznámíte, je velmi těžké nějak zdůvodnit a financovat, abyste proti tomu šli jako hedgeový fond, protože ČNB má tolik peněz jako největší hedgeové fondy. Takže to je něco, co by fungovalo. Je to vlastně jediná možnost.
Jiří Zatloukal: Vidíte to riziko, že tam začne ta spekulace, která bude počítat s tím, že až ty dříve nebo později, za rok, za dva, za půl roku, ty devizové rezervy dojdou, takže nebude Česká banka moc bránit tu silnou korunu, a najednou tam je možnost toho prudkého oslabení, pokud se proti ní bude sázet?
Tomáš Havránek: Teoreticky je tohle možné vždycky, ale jak velké byly rezervy před intervencemi v roce 2013? Řekněme 40 miliard eur, bylo to řádově minimálně o 100 miliard eur méně, než je teď. A už tehdy jsme se všichni bavili o tom, že jich je opravdu, opravdu moc. Pokud bylo opravdu moc 40, 30 miliard, pak 150 miliard je tolik, že je to absolutně zbytečná částka.
Když je prodáte, tlak na posílení koruny bude takový, že jít proti tomu je strašlivě nákladné. Zvlášť když máte reposazbu 7%, je financování krátké pozice velmi, velmi drahé. Nedovedu si tedy představit, že bychom to spustili a za rok by byla koruna slabší kvůli nějakému spekulačnímu útoku. To je de facto prakticky vyloučená věc.
Jiří Zatloukal: Exportéři by to teda podle vás přežili, nebo bylo by to, nezkrachovala by tady třetina ekonomiky, nebo aspoň desetina, kvůli tomu, kdyby koruna byla… Ty marže u těch podniků, které dodávají do třeba německého automotive, nejsou nějak zázračné. Takže to posílení koruny by jim krásně mohlo vymazat a řada firem by skončila.
Tomáš Havránek: To by mohlo. Dost možná bychom místo nulového růstu měli jemnou recesi, i v ročním vyjádření. Ale ptejme se, co je z toho horší: drobná recese na rok nebo dva, nebo inflace 20%, která nám žere nejen letošní úspory, ale celoživotní práci, celoživotní úspory. Pro mě osobně je lepší projít si nějakou krátkou recesí, i když to samozřejmě možná bude spoustu lidí bolet víc než mě, to přiznávám. Sám na inflaci vydělávám. Mám velkou hypotéku, sazby pod dvěma.
Jiří Zatloukal: Vydělával byste v případě, že by se vám zvyšoval nominální příjem, jinak nevyděláváte, jinak jste na tom stejně.
Tomáš Havránek: Letos se ale mzdy musí zvýšit, už jen proto, že vám v reálném vyjádření, očištěném o inflaci, strašlivě klesly, ale produktivita práce neklesla. Abyste byli zpátky v normálu, v průměru za poslední roky, musí mzdy příští rok růst, z hlediska inflace bohužel, ale musí růst minimálně o 15% v průměru. Takhle to bude. Nemůžete mít věčně dvoucifernou inflaci tak, aby vám nerostly platy. To opravdu neodpovídá české produktivitě, která pořád není malá, a hlavně se nezmenšuje.
Jiří Zatloukal: Děkuji za rozhovor.
Tomáš Havránek: Děkuji moc za pozvání.
Poprvé vyšlo na Seznam Zprávách 10. srpna 2022. Původní vydání.